Základní informace o daních a odvodech
2.1.2004
Základní daňový kalendář na rok 2004
Daň z příjmů
a) zálohy platí poplatníci, jejichž poslední daňová povinnost
přesáhla :
- 30 000 Kč avšak nedosáhla 150 000 Kč ve výši 40% poslední
známé daňové povinnosti a to do 15. dne šestého a 15. dne dvanáctého měsíce
zdaňovacího období
- 150 000 Kč ve výši 1/4 poslední známé daňové povinnosti, a
to vždy do 15. dne třetího, šestého, devátého a dvanáctého měsíce zdaňovacího
období
b) odvod úhrnu sražených záloh nebo úhrn částek, které měly být sraženy
jako zálohy na daň z příjmů ze závislé činnosti a z funkčních požitků je splatný
nejpozději do 20. dne kalendářního měsíce, v němž povinnost vznikla
c) daň srážkovou nebo zajištěnou při výplatě, poukázání nebo připsání
úhrady ve prospěch poplatníka v jednom kalendářním měsíci odvádí plátce do konce
měsíce nejblíže následujícího. V případě zajištění daně je plátce povinen podat
hlášení svému příslušnému správci daně.
d) přiznání k dani z příjmů se musí podat do konce třetího měsíce po
uplynutí zdaňovacího období (prodloužená lhůta - do konce šestého měsíce po
uplynutí zdaňovacího období)
e) žádost o stanovení daně z příjmů paušální částkou se podává nejpozději
do 31. ledna běžného zdaňovacího období, pokud je stanovena, je splatná
nejpozději do 31. května běžného zdaňovacího období
f) předložení správci daně vyúčtování daně z příjmů ze závislé činnosti a
funkčních požitků včetně příloh a vyúčtování daní z příjmů vybíraných
srážkou právnickým - fyzickým osobám za předchozí rok plátcem do 30 dnů ode dne
splatnosti daně za poslední měsíc uplynulého roku
Sociální a zdravotní pojištění
Provádí-li plátce zúčtování mezd měsíčně nebo pravidelně v delších časových
obdobích, odvede úhrn vypočteného pojistného na sociální a zdravotní pojištění v
den, který je v organizaci určen pro výplatu mezd, není-li tento den určen, je
pojistné splatné nejpozději do osmi dnů po uplynutí kalendářního měsíce, za nějž
se odvádí.
Spotřební daň
Daňové přiznání se podává do 25. dne měsíce následujícího po měsíci, v němž
daňová povinnost vznikla.
Daň se odvádí:
a) jednou částkou, nepřesáhne-li daňová povinnost 10 000 000 Kč, nejpozději do
55. dne po skončení zdaňovacího období
b) denně, přesáhne-li daňová povinnost 10 000 000 Kč, ve výši zálohových pevných
částek stanovených finančním orgánem
Poznámka: Připadne-li poslední den lhůty na sobotu, neděli nebo svátek,
přesouvá se automaticky na nejblíže následující pracovní den.


Cestovní agentura Palma - Alena Francová
Katalog firem » Cestovní ruch » Cestovní kanceláře

LAST MINUTE
Uvedená cena za osobu zahrnuje: LETENKY, transfery, ubytování se stravou ALL INCLUSIVE, delegát.
Turecko / Turecká riviéra / Konakli: SOLIVIA HOTEL 5* 10.10. - 18.10.2026 z Brna za 16 090 Kč
Turecko / Turecká riviéra / Konakli: CARETTA BEACH 4* 17.10. - 25.10.2026 z Brna od 17 850 Kč
Turecko / Turecká riviéra / Konakli: SUN HEAVEN HOTEL 5* 10.10 - 18.10.2026 z Brna za 19 890 Kč
Řecko / Kos / Kardamena: CANVAS BY MITSIS FAMILY VILLAGE 4* 18.10. - 25.10.2026 z Prahy za 16 740 Kč
Řecko / Kos / Tigaki: UTOPIA BLUE 4* 18.10. - 25.10.2026 z Prahy za 20 990 Kč
Egypt / Marsa Matruh - El Alamein : AZUR ONE ELEVEN HOTEL 5* 8.10. - 15.10.2026 z Prahy za 16 690 Kč
Egypt / Hurghada: STELLA MAKADI BEACH RESORT AND SPA 5* 5.10. - 12.10.2026 za 21 490 Kč
Egypt / Marsa Alam: ROYAL BRAYKA BEACH RESORT 4* 11.10. - 19.10.2026 z Ostravy za 16 990 Kč
Kontakty:
www.ck-palma.cz
e-mail: palmaol@ck-palma.cz
tel. 585 154 587
mobil: 602 21 01 21
26.9.2026
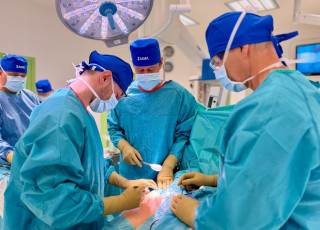
Díky novému vybavení operují přerovští ortopedi kyčle šetrněji ke svalům
Zprávy z regionu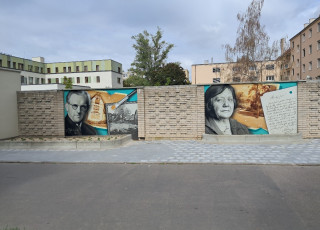
22.9.2026
Nové portréty na zídce byly odhaleny
Zprávy z regionu
3.9.2026
Psí víkend v Olomouci. Floracanis nabídne přehlídku plemen i zábavu pro děti
Zprávy z regionu
1.9.2026