

Neděle 4. října 2026, svátek má František, venku je 15.8 °C
Oceňování složek majetku a závazků reálnou hodnotou
3.7.2002
Od 1. 1. 2002 je nově zaveden v § 27 zákona č. 563/1991 Sb. o účetnictví včetně novel nový pojem – oceňování složek majetku a závazků reálnou hodnotou. Reálnou hodnotou se dle § 27 zákona oceňují:
- cenné papíry, s výjimkou cenných papírů uvedených v zákoně
- deriváty
- finanční umístění a technické rezervy u účetních jednotek, které provozují činnost pojištění nebo zajištění
- majetek a závazky v případě přeměn společností nebo družstev s výjimkou uvedenou v zákoně
- část majetku a závazků zajištěná deriváty.
Jako reálná hodnota se použije:
- tržní hodnota (hodnota, která je vyhlášena na tuzemské či zahraniční burze nebo na jiném veřejném nebo organizovaném trhu)
- ocenění kvalifikovaným odhadem nebo posudkem znalce, není-li tržní hodnota k dispozici
- ocenění stanovené podle zvláštních právních předpisů.
Není-li objektivně možné stanovit reálnou hodnotu, považuje se za tuto hodnotu ocenění způsoby podle § 25 zákona (pořizovací cena, vlastní náklady, jmenovitá hodnota, reprodukční pořizovací cena).
Zpracovala: Ing. Hana Čermáková, daňový poradce č. 3037,
e-mail: cermakova@ktv.cz, hcermakova@rand.cz


Prodejna svítidel - Blanka Vejrostová
Katalog firem » Obchod » Svítidla
Již 18 let prodáváme kvalitní interiérové i exteriérové svítidla, stolní lampy, instalační materiál, žárovky, vypínače, zářivkové tělesa, trubice. Vše také v provedení LED.
26.9.2026
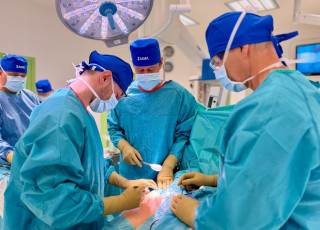
Díky novému vybavení operují přerovští ortopedi kyčle šetrněji ke svalům
Zprávy z regionu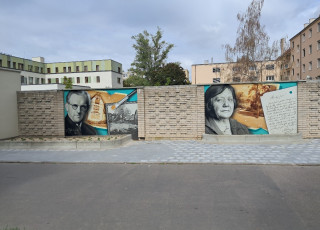
22.9.2026
Nové portréty na zídce byly odhaleny
Zprávy z regionu
3.9.2026
Psí víkend v Olomouci. Floracanis nabídne přehlídku plemen i zábavu pro děti
Zprávy z regionu
1.9.2026